23
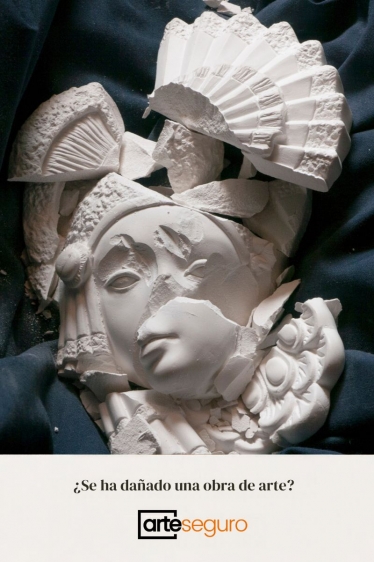
¿Se ha dañado una obra de arte?
arteseguro :: Octubre 2026
Un cuadro que cae de la pared, una escultura que se rompe durante un traslado o una obra que sufre daños por una fuga de agua. ¿Sabes si tu póliza cubriría estas situaciones?
Cuando hablamos de asegurar obras de arte, no basta con conocer su valor económico. También es fundamental entender qué riesgos están cubiertos, cómo se determina una indemnización y qué debemos hacer cuando ocurre un siniestro.
En ArteSeguro te explicamos algunas cuestiones prácticas que conviene conocer.
1. ¿Cubre el seguro de hogar mis cuadros y esculturas?
Depende de la póliza.
Algunos seguros de hogar incluyen determinadas obras de arte dentro del contenido general, pero pueden establecer límites específicos para objetos de valor especial o exigir que se declaren individualmente.
Si tienes una colección o una pieza de especial valor, es recomendable comprobar si necesita una cobertura específica.
Consejo ArteSeguro: revisa si tus obras están correctamente identificadas y si los capitales asegurados reflejan su valor actual.
2. ¿Qué ocurre si una obra se rompe accidentalmente?
Imagina que, mientras reorganizas el salón, golpeas accidentalmente una escultura y esta cae al suelo.
¿Está cubierta?
No necesariamente. Para que el seguro responda, la póliza debe contemplar el daño accidental correspondiente y no excluir esa situación.
Las pólizas especializadas en arte pueden ofrecer coberturas más amplias que un seguro de hogar convencional, siempre según sus condiciones.
3. ¿Y si la obra se daña durante un transporte?
El traslado es uno de los momentos más delicados para cualquier pieza artística.
Una pintura puede sufrir daños durante su embalaje, una escultura puede romperse en la manipulación o una obra puede deteriorarse durante el transporte.
Existen seguros especializados que pueden cubrir estos riesgos, incluyendo, cuando así se contrata, la protección denominada clavo a clavo, desde que la obra se retira de su ubicación original hasta su instalación en el destino y, en su caso, su regreso.
Consejo ArteSeguro: antes de prestar una obra para una exposición o trasladarla a otra ubicación, comprueba quién asume el riesgo y qué seguro está contratado.
4. ¿Cómo se calcula la indemnización?
Una de las particularidades de asegurar arte es que su valor no siempre resulta sencillo de determinar.
Dependiendo del contrato y del daño sufrido, pueden intervenir especialistas para valorar:
-
El coste de restauración.
-
La posible pérdida de valor después de restaurar la obra.
-
El valor asegurado o de mercado, según las condiciones de la póliza.
-
La posibilidad de que exista una pérdida total.
Disponer de facturas, certificados de autenticidad, fotografías e informes de valoración actualizados puede facilitar considerablemente la tramitación.
5. ¿Qué debo hacer si una obra sufre daños?
Lo más importante es actuar correctamente desde el primer momento.
Primero: evita que el daño aumente, siempre que puedas hacerlo sin poner en riesgo la pieza.
Segundo: fotografía los desperfectos y documenta las circunstancias del incidente.
Tercero: comunica el siniestro a la aseguradora o a tu mediador lo antes posible. Con carácter general, la Ley de Contrato de Seguro establece un plazo de siete días desde que se conoce el siniestro, salvo que la póliza contemple uno más amplio.
Cuarto: no encargues una restauración definitiva sin consultar previamente con la aseguradora, salvo las actuaciones urgentes necesarias para evitar mayores daños.
Proteger el arte también significa conocer tu póliza
Cada obra es única y sus necesidades de protección también lo son.
Una póliza adecuada debe contemplar no solo el valor de la pieza, sino también su ubicación, conservación, transporte y los riesgos a los que está expuesta.
En ArteSeguro creemos que proteger una obra de arte es también una forma de preservar su historia, su valor y su futuro.
Porque cuando una pieza es irrepetible, su protección merece una atención especial.
Fuente:
Noticias
Noticias anteriores
Últimas noticias